
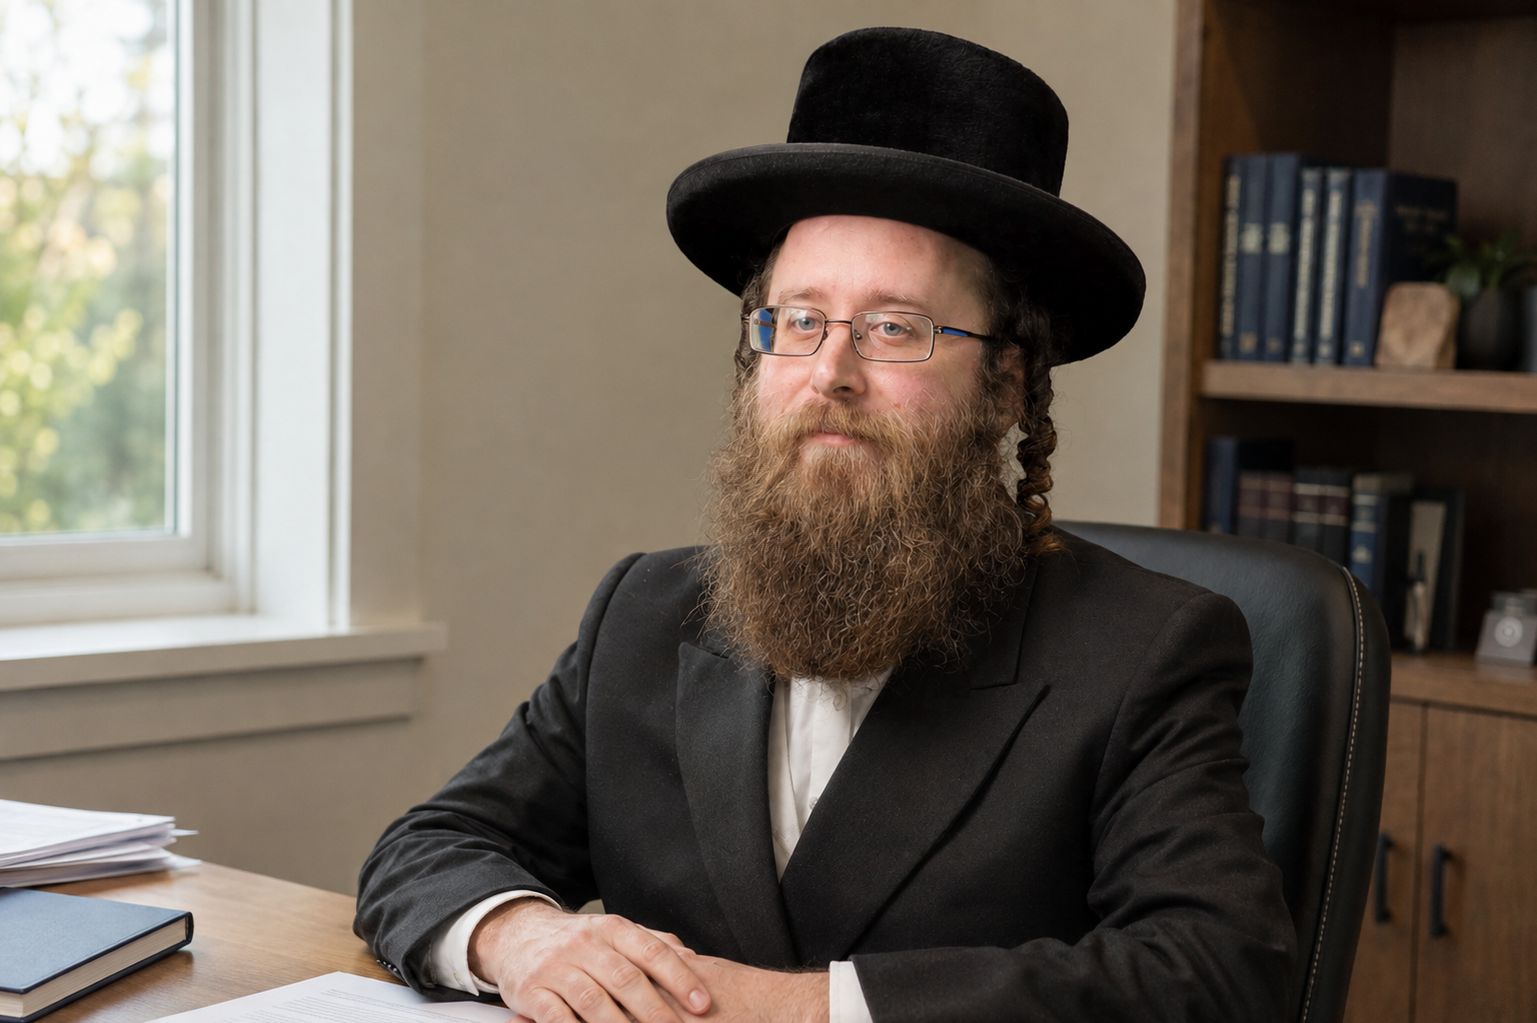
משה שובקס
במשך השנים פגשתי ולימדתי אלפי אנשים סביב שאלות של כסף, התנהלות כלכלית והעתיד הפיננסי שלהם. שוב ושוב גיליתי שהשאלה שמביאה אנשים אליי היא לא תמיד השאלה שבאמת צריך לפתור.
מה עשיתי עד היום
2,500+ משתתפים
שלמדו איתי.
מאות הרצאות
שהעברתי במגוון נושאים בכלכלה ובפיננסים.
תכנון פיננסי למשפחות
חיבור בין המצב הקיים, מטרות החיים והדרך הכלכלית להגיע אליהן.
תוכניות לקהילות
תכנון כלכלי לקהילות — בניית מודל המשלב השקעה בשוק ההון עם הגמ"ח הקהילתי, כדי לסייע למשפחות להיערך מראש לחתונות הילדים בכבוד.
הכול התחיל אצלי משאלה אחת:"במה אני יכול לעזור לכם?"
במסגרת העבודה שלי זו הייתה כמעט תמיד השאלה הראשונה ששאלתי.
ולא פעם התשובה הגיעה מיד:
"אנחנו רוצים לדעת על שוק ההון."
ואז הייתי שואל:
"בשביל מה אתם צריכים את שוק ההון?"
והתשובה:
"מה זאת אומרת? אנחנו צריכים כסף. הרבה כסף."
ואז מגיעה השאלה שבאמת מתחילה את התכנון:
"ולמה אתם צריכים את הכסף?"
כאן כבר מתחילים לחשוב.
מהר מאוד עולות המטרות הגדולות שמעסיקות משפחה לאורך החיים.
חתונות הילדים הן לעיתים הדבר הראשון שעולה. אבל אז אני שואל:
- ומה עם הפרישה?
- ומה עם סיוע לילדים לדיור?
- ומה עם שיפוץ או הרחבת הבית?
- החלפת רכב?
- המשכנתא?
- והוצאות גדולות נוספות שעוד יגיעו בדרך?
ואז מתברר שהשאלה האמיתית מעולם לא הייתה רק:
"איפה כדאי להשקיע?"
אלא:
"איך אנחנו רוצים שהחיים הכלכליים שלנו ייראו — וכמה כסף נצטרך כדי להגיע לשם?"
קודם היעדים. אחר כך הכסף.
זו הגישה שמנחה אותי בתכנון פיננסי.
- 01
קודם מגדירים מה המשפחה רוצה להשיג.
- 02
אחר כך נותנים לכל מטרה סכום ומועד.
- 03
בודקים מה כבר קיים היום — הון, חסכונות, נכסים, תזרים ופנסיה.
- 04
מחשבים את הפער.
- 05
ורק לאחר מכן בוחנים את הכלים שיכולים להביא אותנו לשם.
שוק ההון הוא כלי. נדל"ן הוא כלי. משכנתא היא כלי. חיסכון הוא כלי.
המטרה היא החיים שאתם רוצים לבנות.
למה תכנון פיננסי כולל?
אי אפשר לתכנן חתונות בלי לדעת מה קורה בפרישה. אי אפשר להחליט כמה להשקיע בלי להבין את התזרים. ואי אפשר לבחון דירה או משכנתא בלי לראות מה הן עושות לשאר המטרות.
- התנהלות שוטפת
- תזרים
- חסכונות
- השקעות
- נדל"ן
- משכנתאות
- מטרות עתידיות
- פרישה ופנסיה
- ניהול סיכונים
ומחבר אותם לתוכנית פיננסית מקיפה.
קודם המשפחה. אחר כך המוצר.
אני רוצה להיות מסוגל לבחון חלופות לפי מה שמתאים לתוכנית של הלקוח. לכן שכר הייעוץ שלי משולם על ידי הלקוחות שלי, ואינני מקבל עמלה או תגמול מגוף פיננסי עבור המלצה על מוצר.
כך נקודת המוצא של העבודה היא המטרות והמספרים של המשפחה — ולא מוצר שצריך למכור.
ולכן גם היום, התהליך שלי מתחיל באותה שאלה:
במה אני יכול לעזור לכם?
רק שהפעם אנחנו לא עוצרים בתשובה הראשונה. אנחנו בודקים מה באמת אתם רוצים להשיג — ובונים את הדרך לשם.